Vous venez d’acheter un véhicule, la demande d’immatriculation est en cours, mais vous devez déjà le déplacer, le récupérer ou l’utiliser. C’est exactement dans ce type de situation que la question de l’assurance en attendant carte grise se pose. Et la réponse est claire : oui, il est possible d’assurer un véhicule avant de recevoir la carte grise définitive, à condition de présenter les bons justificatifs et de choisir une solution adaptée à cette période transitoire.
Le point à retenir est simple : un véhicule qui circule doit être assuré, même si son dossier administratif n’est pas totalement finalisé. Attendre la carte grise définitive pour chercher une couverture est souvent une erreur. En pratique, il existe des solutions temporaires qui permettent de rester en règle rapidement, sans bloquer l’usage du véhicule.
Assurance en attendant carte grise : est-ce possible ?
Oui, dans de nombreux cas. L’assurance auto repose d’abord sur l’identification du véhicule et du conducteur, pas uniquement sur la possession de la carte grise définitive. Si vous avez un document provisoire ou des pièces qui prouvent l’acquisition et l’immatriculation en cours, un assureur peut étudier la mise en place d’un contrat.
Cela concerne plusieurs situations très concrètes. Vous pouvez avoir acheté une voiture d’occasion et attendre l’édition du certificat d’immatriculation. Vous pouvez aussi être dans le cas d’un véhicule importé, d’un utilitaire en cours de transfert, ou d’un véhicule professionnel dont les formalités ne sont pas encore terminées. Dans tous ces cas, le besoin est le même : obtenir une couverture légale immédiatement.
Il faut toutefois rester précis. Tous les assureurs n’acceptent pas les mêmes dossiers, ni les mêmes délais. Certains privilégient les contrats annuels et demandent un dossier complet dès le départ. D’autres, au contraire, sont organisés pour gérer les besoins courts, urgents ou transitoires.
Quels documents permettent d’assurer un véhicule sans carte grise définitive ?
Tout dépend de la situation du véhicule, mais l’assureur demandera en général de quoi vérifier trois éléments : l’identité du conducteur, l’existence du véhicule et la réalité de la démarche administrative en cours.
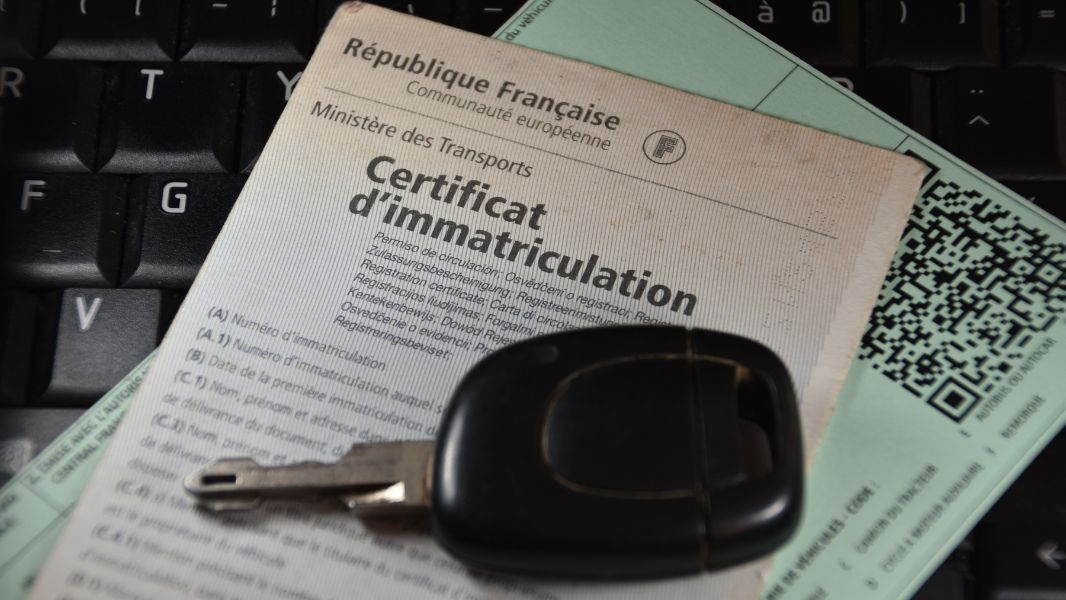
Le plus souvent, cela passe par un permis de conduire valide, une pièce d’identité et un document lié au véhicule. Ce document peut être un certificat provisoire d’immatriculation, un coupon détachable de l’ancienne carte grise, un certificat de cession, une facture d’achat ou un justificatif d’importation selon le contexte.
L’objectif n’est pas de contourner la réglementation. Au contraire, il s’agit de couvrir une période d’attente de façon conforme. Si le véhicule est clairement identifiable et que le dossier est cohérent, une assurance provisoire peut être envisagée.
Il faut aussi avoir en tête que l’éligibilité dépend souvent du profil du conducteur. L’âge, l’ancienneté du permis, les antécédents d’assurance et le type de véhicule jouent un rôle. Une voiture particulière, un utilitaire, un poids lourd ou un bus ne seront pas traités exactement de la même façon.
Dans quels cas une assurance temporaire est la solution la plus logique ?
Quand l’attente est courte, un contrat temporaire est souvent plus adapté qu’un contrat annuel lancé dans l’urgence. C’est notamment vrai si vous avez besoin d’assurer le véhicule pour quelques jours ou quelques semaines seulement, le temps de recevoir les documents définitifs.
C’est aussi la bonne option si vous n’avez pas encore arrêté votre assurance longue durée. Beaucoup de conducteurs veulent d’abord pouvoir récupérer le véhicule, le stationner, le faire contrôler ou le déplacer légalement, puis choisir ensuite une formule annuelle plus complète. Cette approche est pragmatique.
Autre cas fréquent : le véhicule est en transit administratif. Il peut s’agir d’un achat récent, d’un retour de garage, d’un véhicule prêté, d’une mutation de flotte ou d’un dossier d’immatriculation en cours de validation. Dans ces moments-là, il faut une réponse rapide, sans procédure lourde.
Une assurance temporaire en ligne à cet avantage : elle répond à un besoin immédiat, pour une durée déterminée, avec une mise en place rapide si le dossier est recevable.
Assurance en attendant carte grise : ce qu’il faut vérifier avant de souscrire
La rapidité est utile, mais elle ne doit pas faire oublier les vérifications de base. D’abord, assurez-vous que le contrat couvre bien la période exacte dont vous avez besoin. Une attente de 3 jours n’appelle pas la même solution qu’un dossier administratif qui peut durer plusieurs semaines.
Ensuite, regardez les garanties incluses. Dans une situation transitoire, la responsabilité civile est le minimum légal, mais selon l’usage prévu du véhicule, cela peut être insuffisant. Si vous devez effectuer un trajet long, stationner le véhicule hors garage ou manipuler un utilitaire chargé, le niveau de protection mérite d’être examiné de près.
Il faut aussi vérifier les conditions d’acceptation. Les contrats temporaires exigent un âge minimum, plusieurs années de permis et l’absence de certains sinistres récents. Ce point évite les refus de dernière minute.
Enfin, soyez attentif aux pièces à transmettre. Plus le dossier est complet dès le départ, plus la souscription peut être rapide. C’est souvent là que se joue la différence entre une attestation obtenue dans de bons délais et une demande bloquée pour un simple document manquant.
Quelle différence entre assurance temporaire et assurance annuelle ?
La différence n’est pas seulement une question de durée. Un contrat annuel est pensé pour un usage stable, avec un véhicule définitivement intégré dans votre situation administrative et assurantielle. Il convient très bien quand tout est finalisé.
L’assurance temporaire, elle, répond à une période de transition. Elle est utile quand la situation n’est pas encore complètement figée, mais que le besoin de rouler ou de déplacer le véhicule existe déjà. C’est un produit de continuité, pas un simple dépannage improvisé.
Il y a néanmoins un arbitrage à faire. Si vous savez que votre carte grise arrive sous peu et vous n’avez besoin que d’une couverture courte, le temporaire est cohérent. Si, au contraire, vous êtes déjà prêt à installer durablement le véhicule dans votre contrat principal, il peut être plus simple de basculer directement vers une formule annuelle, sous réserve que l’assureur accepte le dossier.
Comment obtenir rapidement une attestation d’assurance
Le parcours le plus efficace est digital. Vous préparez vos justificatifs, vous remplissez les informations liées au véhicule et au conducteur, puis le dossier est vérifié. Si les conditions sont réunies, l’attestation peut être émise rapidement.
Ce fonctionnement est particulièrement utile quand l’urgence est réelle : véhicule à récupérer, déplacement prévu, formalité administrative déjà engagée. Vous évitez les délais d’agence, les échanges fragmentés et les allers-retours inutiles.
Des services spécialisés comme Car-y.fr sont justement conçus pour ce type de besoin ponctuel. La logique est simple : souscription immédiate, vérification rapide des pièces, paiement à distance, signature électronique et mise en place d’une couverture courte durée adaptée à une situation transitoire.
Bien sûr, la vitesse ne remplace pas la conformité. L’attestation n’a de valeur que si les déclarations sont exactes et que les documents transmis correspondent bien à la situation réelle du véhicule.
Les erreurs les plus fréquentes à éviter
La première erreur consiste à penser qu’un véhicule non encore immatriculé définitivement peut rester sans assurance tant qu’il roule peu. C’est faux. Dès lors qu’il circule ou peut être mis en circulation, le risque existe et l’obligation d’assurance aussi.
La deuxième erreur est de fournir un dossier incomplet en espérant régulariser plus tard. En matière d’assurance, l’approximation retarde tout. Un justificatif lisible, cohérent et immédiatement exploitable fait gagner un temps précieux.
La troisième est de choisir une formule sans tenir compte de l’usage réel. Un contrat très court peut suffire pour un simple transfert, mais pas forcément pour plusieurs déplacements étalés sur un mois. Là encore, tout dépend du contexte.
Enfin, certains conducteurs attendent le dernier moment. C’est rarement la meilleure stratégie. Plus vous anticipez, plus vous avez de chances d’obtenir une solution adaptée sans stress inutile.
Ce qu’il faut retenir pour rouler en règle pendant l’attente de la carte grise
Avoir une carte grise en cours de traitement n’empêche pas forcément d’assurer un véhicule. Ce qui compte, c’est de pouvoir justifier la situation administrative, d’identifier clairement le véhicule et de présenter un dossier recevable. Si votre besoin est temporaire, une assurance auto temporaire rapide est souvent la voie la plus simple, rapide et légale.
L’essentiel est de ne pas opposer vitesse et sécurité. Une bonne solution est celle qui vous permet de rouler légalement, avec des garanties claires, pendant toute la période d’attente. Quand les formalités avancent, l’assurance doit suivre le même rythme - simplement, rapidement et sans zone d’ombre.